
2025年特泊替尼医保政策最新调整解读:报销比例与准入条件详解
特泊替尼2025年医保报销比例提高了多少?
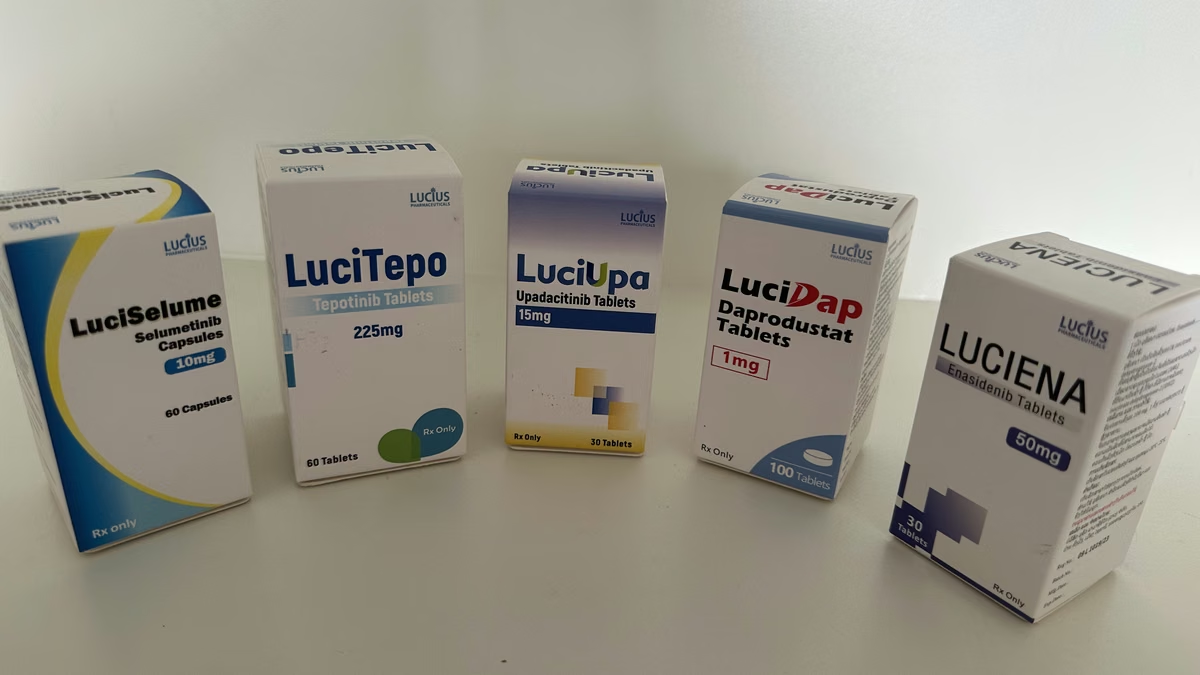
特泊替尼已于2024年被纳入国家医保目录,适用于携带MET外显子14跳跃突变的局部晚期或转移性非小细胞肺癌患者。医保报销后,患者自付比例大幅降低,各地具体报销比例根据当地医保政策有所差异,一般职工医保报销比例在70%-80%,居民医保在50%-70%左右。以100mg规格为例,医保谈判前每盒约2.6万元,纳入医保后价格降至约1.3万元左右,患者实际负担进一步减轻。需携带相关病历资料及基因检测报告到定点医疗机构开具处方,经医保审核通过后即可享受报销待遇。
2025年各地陆续落地新版医保目录后,实际报销比例还会受当地起付线、封顶线影响。拿北京职工医保来说,门诊特殊病报销比例能到80%,住院报销最高90%;但像部分三四线城市居民医保,门诊慢特病可能只报50%出头。另外不少省份把特泊替尼列入门诊特殊病种或者双通道管理,意思是在定点医院和指定药店都能刷医保,这对需要长期用药的患者来说方便不少。
实际算账的时候,患者往往会卡在两个地方:一个是首月治疗费用会集中爆发,因为特泊替尼需要配合其他检查和用药,可能一下子就触及年度起付线;另一个是部分地区要求先自费后报销,需要垫付一两万甚至更多,对现金流压力比较大的家庭不太友好。建议提前跟医保窗口确认当地是直接结算还是事后报销,差别挺大的。
哪些患者能申请特泊替尼医保报销?
医保准入卡得最严的是基因检测报告。必须有明确的MET外显子14跳跃突变证据,而且检测机构得有资质——通常要求是三甲医院病理科或者卫健委认可的第三方检测机构出具的报告。有些患者拿着国外医院或者小诊所的检测单去申请,医保系统根本不认。我见过病人花了三四千做了检测,结果报告格式不对、没盖对章,又得重新做一遍。
病理类型上,局部晚期或者转移性非小细胞肺癌是硬指标,早期患者或者小细胞肺癌用不了。另外医保会审核既往治疗情况,有的地方要求提供影像学证据证明疾病进展,或者既往化疗方案记录。还有个容易被忽略的点:开药医院得是医保定点的三级医疗机构,社区医院和二级医院通常没权限开这种特药。
年龄、医保参保年限这些倒不是硬性门槛,但部分地区对大额特药有"二次审批"机制,尤其是居民医保参保人,可能需要经过地市级医保部门的专家评审。这个流程快的话一周,慢的话能拖半个月,建议提前跟主治医生沟通好时间安排。
特泊替尼医保报销怎么办理?
流程上分三步,但每步都有可能卡壳。第一步是备案,带着基因检测报告、病理诊断、影像资料去医保窗口或者线上平台申请门诊特殊病待遇,有的地方叫"门慢"有的叫"门特",名字不一样但性质差不多。窗口会录入信息、上传材料,然后等审批。这一步经常出问题的是材料不齐——比如忘了带医保卡、检测报告没盖骑缝章、处方医生签字缺失。
第二步才是开药。审批通过后,主治医生在医保系统里开电子处方,药房或者双通道药店照方配药。特泊替尼属于限定支付范围药品,系统会自动校验适应症和用药周期,超出范围直接拒付。有些医生不熟悉医保规则,可能开出的处方时长或剂量不符合医保限定,导致患者到窗口结算时才发现报不了,又得返回去重新开。
第三步结算最好是即时结算,刷医保卡直接扣除报销部分,自己只付自费那块。但如果是在双通道药店买药,部分城市需要先全额垫付,然后拿着发票、处方、费用清单回医保中心手工报销,这个周期可能要一到三个月。建议保存好所有票据原件,发票丢了基本就没法补报了。
用特泊替尼自付费用还是很高怎么办?
即使医保报销70%,每个月自付三四千块对很多家庭仍然是笔不小的开支。这时候可以叠加其他保障。首先查一下有没有慈善赠药项目,特泊替尼的援助方案通常是"买几赠几"模式,比如自费3个月后赠药3个月,或者低保、低收入家庭有单独的减免通道。申请需要通过指定的慈善机构平台,提交经济困难证明和用药记录。
商业保险也能分担一部分。百万医疗险大多能覆盖特药,但要注意免赔额和既往症条款——确诊后再买基本都会除外肺癌相关费用。如果之前买过重疾险或者防癌险,可以翻出保单看看有没有特药津贴或者院外购药责任,有些产品能额外赔付几万到十几万。
各地推出的惠民保、城市定制型商业医疗保险也值得关注,保费通常一年几十到两百块,能报销医保目录外的自费药和特药。虽然报销比例不算高,大概30%-60%,但对于长期用药的患者来说,一年下来也能省出小几万。有的惠民保还跟药企合作,参保人享受药品直付服务,不用自己先垫钱。
还有个实操技巧:如果家里有多个医保账户,比如夫妻双方都有职工医保,可以咨询当地能否实现家庭共济,把个人账户余额给患者使用,用来支付自费部分。部分省份已经放开了政策,但具体操作规则差异很大,最好直接打12393医保服务热线问清楚。